

- ビジネスサポートブログ
- 「キャンセル料に消費税はかかりますか」——かからないもの、かかるもの、請求書の書き方
ビジネスサポートブログ
予約の取り消しで受け取るキャンセル料には、原則として消費税がかかりません。ただし、時期にかかわらず一律で受け取る「手数料」や、すでに行った作業の代金として受け取るお金には、消費税がかかります。
先日、顧問先の社長からこんな質問をいただきました。
「竹澤さん、研修の仕事が直前にキャンセルになって、規約どおりキャンセル料をいただくことになったんです。請求書には、いつもどおり消費税10%を乗せて出そうと思っているんですけど、それでいいですよね?」
この社長は、企業向けの研修やセミナーを一人で請け負っている会社の経営者です。規約では「開催7日前以降のキャンセルは、料金の50%」と決めていて、今回はそれに当たるケースでした。消費税は原則課税で申告しています。
答えを先にお伝えすると、こうなります。
「開催の何日前か」で割合が変わるキャンセル料は、失った利益を補ってもらうお金なので、消費税はかかりません。消費税を乗せて請求すると、相手はその分を差し引けず、こちらは納めなくてよい消費税を納めることになります。一方、準備で実際に行った作業の代金として請求するなら、消費税がかかります。
順を追って説明します。
■ キャンセル料には2つの性格があります
消費税は、商品やサービスを提供した「対価」にかかる税金です。キャンセル料と呼ばれるお金には、性格の違う2つのものが混ざっています。
・失った利益を補うもの:本来得られたはずの売上が入らなくなった分の補償。サービスの対価ではないので、消費税はかからない(不課税)
・手続きの手数料:取り消しの事務を行うことへの対価。サービスの対価なので、消費税がかかる(課税)
見分ける目安は、金額の決まり方です。「3日前なら30%、前日なら50%、当日なら100%」のように、時期によって割合が変わるものは、失った利益を補うものです。反対に、いつ取り消しても「一律1,000円」のように決まっているものは、手数料と考えます。
航空券がわかりやすい例です。時期によって金額が変わる「取消手数料」には消費税がかからず、一律数百円の「払戻手数料」には消費税がかかります。
なお、両方を分けずに「キャンセル料」として一括で受け取る場合は、全体を消費税がかからないものとして扱います。
■ 冒頭の例で計算すると
研修料が税抜20万円(税込22万円)で、規約の50%のキャンセル料を受け取る場合です。キャンセル料は時期で割合が変わるので、消費税はかかりません。
200,000円 × 50% = 100,000円(不課税)
受け取る側の仕訳
借方:売掛金 100,000円 貸方:雑収入 100,000円(対象外)
払う側の仕訳
借方:支払手数料 100,000円(対象外) 貸方:未払金 100,000円
これを「10万円+消費税1万円」で請求すると、受け取る側は本来かからない1万円を消費税として申告し、払う側は控除できない1万円を控除した形になってしまいます。どちらにとっても、あとで修正が必要になる処理です。
「え、いつも消費税を乗せていました」と社長は驚いていましたが、請求する側が迷うことは珍しくありません。規約で「料金の50%」と決めている以上、そこに消費税を上乗せする根拠はない、ということです。
■ 作業の代金として請求するなら、消費税がかかる
一方で、キャンセルの時点までに、資料の作成や会場の手配など、実際に作業をしていることもあります。この作業分を「キャンセル料」ではなく「すでに行った作業の代金」として請求するなら、それはサービスの対価なので消費税がかかります。
この場合は、インボイスの記載事項を満たした請求書で、消費税を明記して請求します。払う側はインボイスがあれば、その消費税を差し引けます。
相手が「税込みでこの金額」のつもりで払うなら、不課税で請求されると、相手は消費税を差し引けない分だけ損をします。取引先との関係を考えると、作業の実態があるものは作業の代金として課税で請求したほうが、相手にとっても親切なことがあります。どちらの性格で請求するかは、あとから都合よく決めるのではなく、規約や見積書に書いておくことが大切です。
■ 規約と請求書に書いておくこと
・キャンセル料:「開催7日前以降は料金の50%」など、時期と割合を書く。消費税は加算しない
・事務手数料:取る場合は、一律の金額と「消費税込み」かどうかを書く
・準備作業の代金:キャンセル時点までに行った作業を請求する場合は、その旨を書く
請求書でも、不課税のキャンセル料と、課税の手数料・作業代金を別の行に分けて書きます。分けておけば、受け取った側も迷わず処理できます。
■ 払う側・受け取る側で気をつけたいこと
キャンセル料を払う側になったときも、考え方は同じです。ホテルや会場のキャンセル料を会計ソフトに「課税」で入れていないか、一度確認してみてください。
また、個人の講師やデザイナーなどにキャンセル料を払う場合は、消費税がかからなくても、源泉所得税の対象になることがあります。報酬や料金の性質を持つお金は、名目にかかわらず源泉徴収の対象になるからです。源泉所得税の考え方は、以前書いた「請求は33,000円なのに、入金は29,937円でした」の記事も参考にしてください。
■ まとめ
・時期によって割合が変わるキャンセル料は、失った利益の補償なので消費税はかからない
・時期にかかわらず一律の手数料は、手続きの対価なので消費税がかかる
・両方を分けずに一括で受け取るなら、全体を消費税がかからないものとして扱う
・消費税がかからないキャンセル料に、消費税を上乗せして請求しない
・すでに行った作業の代金として請求するなら、消費税がかかる。インボイスで請求する
・どの性格で請求するかは、規約や見積書に先に書いておく
・個人に払うキャンセル料は、源泉徴収が必要になることがある
キャンセルは、受ける側にとっても、する側にとっても気まずいものです。だからこそ、請求するお金の性格と金額を先に決めておくと、いざというときに迷わず、相手とももめずに済みます。
規約を見直すなら、キャンセル料の条文と一緒に、消費税の扱いも一行書き足しておくのがおすすめです。
レンタルオフィス・プラスエスは、税理士が運営しているレンタルオフィスです。メールでの経営相談は回数無制限。「このキャンセル料は課税か不課税か」「規約の書き方はこれで大丈夫か」といったご相談にも、実際の規約や請求書を見ながらお答えしています。
志木駅から徒歩3分。7日間の無料お試しも受け付けておりますので、まずは一度ご覧になってみてください。

自己紹介
竹澤 直樹
運営者プロフィール
税理士、コンサルタント
東京中央税理士法人 社員税理士(役員)WTA事業部長
合同会社ライズアビリティ 代表社員
フジ設計コンサルタント株式会社他、顧問先企業の取締役、監査役を歴任
高校卒業後に税理士を目指す。大原簿記専門学校卒業後、
田上会計事務所(現 東京中央税理士法人)で働きながら、
東亜大学大学院法学専攻(修士)を修了。
2015年税理士登録
趣味は、株式投資とゴルフ
土日は犬の散歩をしながら、リフレッシュしています。
猫もいますが、エサが欲しい時しか甘えてきません。
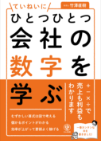
著書
「ひとつひとつていねいに会社の数字を学ぶ」
(かんき出版)
運営会社
- 会社名
- 合同会社 ライズアビリティ
- 代表者名
- 代表社員 竹澤直樹
- 住所
- 埼玉県志木市本町5-23-24 第3本吉ビル4階
- 法人設立年月日
- 令和1年6月4日
- 資本金
- 100万円