

- ビジネスサポートブログ
- 「ふるさと納税の上限、去年と同じでいいですか」——役員報酬を変えた年、医療費が多かった年は要注意
ビジネスサポートブログ
ふるさと納税の上限額は「寄附した年の所得」で決まるため、役員報酬を下げた年や、共済の掛金を増やした年に去年と同じ額を寄附すると、上限を超えて自己負担が増えることがあります。12月に慌てて寄附する前に、今年の数字で計算し直してください。
先日、顧問先の社長からこんな質問をいただきました。
「ふるさと納税、去年は8万円くらい寄附して問題なかったので、今年も同じでいいですよね。今年は途中から役員報酬を下げたんですけど、関係ありますか」
一人で会社を経営していて、業績に合わせて期の途中で役員報酬を見直した方です。年末が近づくと、ふるさと納税の「いくらまで大丈夫か」という相談を複数の方からいただきます。
答えを先にお伝えすると、こうなります。
関係あります。上限額は今年1月から12月までの所得で決まるので、役員報酬を下げた年は上限も下がります。去年の上限で寄附すると、超えた分は単なる寄附になり、税金は戻ってきません。
順を追って説明します。
■ 上限額は「住民税の所得割」で決まる
ふるさと納税で寄附した金額のうち2,000円を超える部分は、所得税と住民税から差し引かれます。ただし、住民税から差し引かれる特例部分には「住民税の所得割の20%まで」という上限があり、これが寄附の上限額を決めています。目安の計算式は次のとおりです。
・上限額 = 住民税の所得割 × 20% ÷(90% − 所得税率 × 1.021)+ 2,000円
所得税率は、課税所得が195万円以下なら5%、330万円以下なら10%です。住民税の所得割は、課税所得のおおむね10%です。つまり上限額は、住民税の所得割に比例して動きます。
ここで大事なのは、上限額のもとになるのが「寄附した年の所得」だということです。2026年に寄附するなら、2026年1月から12月までの所得で計算します。去年の源泉徴収票や、今年届いた住民税の通知(去年の所得で計算されたもの)をそのまま使うと、ずれが出ます。
■ 役員報酬を下げると、上限はどれくらい下がるか
独身で、社会保険料以外の控除がない方を例に、概算してみます。社会保険料は役員報酬の約15%と仮定しています。
役員報酬が年600万円(月50万円)の場合
・給与所得 = 600万円 −(600万円 × 20% + 44万円)= 436万円
・住民税の課税所得 = 436万円 − 社会保険料90万円 − 基礎控除43万円 = 303万円
・住民税の所得割 = 303万円 × 10% = 30.3万円
・上限額 = 30.3万円 × 20% ÷(90% − 10% × 1.021)+ 2,000円 = 約7.8万円
役員報酬が年420万円(月35万円)の場合
・給与所得 = 420万円 −(420万円 × 20% + 44万円)= 292万円
・住民税の課税所得 = 292万円 − 社会保険料63万円 − 基礎控除43万円 = 186万円
・住民税の所得割 = 186万円 × 10% = 18.6万円
・上限額 = 18.6万円 × 20% ÷(90% − 5% × 1.021)+ 2,000円 = 約4.6万円
月15万円の減額で、上限は約3.2万円下がります。「3万円以上も違うんですか」と驚かれましたが、所得税率が10%から5%に下がることも効いています。年の途中で変えた場合は、1月から12月までの合計額で計算します。たとえば9月まで月50万円、10月から月35万円なら、年555万円で計算し、上限は約7.1万円です。
期の途中で役員報酬を下げるときの条件は、「売上が落ちたので、来月から役員報酬を下げたいんです」という記事に書きました。
■ ほかに上限が変わる年
次のような年も、去年の上限は使えません。
・小規模企業共済やiDeCoの掛金を増やした年:掛金は所得から差し引かれるので、上限が下がります。小規模企業共済を年84万円払うと、所得税率10%の方で上限は約2.1万円下がります
・医療費控除を使う年:医療費控除が10万円なら、上限は約2,500円下がります。影響は思ったより小さいのですが、後で説明する手続きの落とし穴があります
・個人事業の利益が大きく増減した年:確定申告までは所得が確定しないので、見込みで計算することになります
なお、2026年分は所得税の基礎控除が引き上げられていますが、住民税の基礎控除(43万円)は変わっていません。上限は住民税の所得割で決まるので、多くの方は今回の引き上げによる上限の変化はわずかです。
■ 個人事業主は、ワンストップ特例が使えない
会社員や役員報酬だけの方は、寄附先が5自治体以内なら、確定申告をせずに済む「ワンストップ特例」が使えます。しかし、個人事業主はもともと確定申告をするので、ワンストップ特例は使えません。申請書を自治体に送っていても、確定申告書に寄附金控除を書かなければ控除されません。
個人事業主の上限額は、その年の事業所得で決まります。11月の時点では12月の売上と経費がまだわからないので、11月までの試算表の利益に、12月の見込みを足して計算します。青色申告特別控除(65万円)、小規模企業共済の掛金、国民年金・国民健康保険の保険料も差し引いたうえで計算してください。事業の利益は年末に大きく動くことがあるので、会社員よりも余裕を大きめに取るのが安全です。
■ 家族の分は、家族の所得で計算する
「家族4人分の枠で寄附したい」という相談もよくいただきます。ふるさと納税の上限は、一人ひとりの所得で別々に決まります。夫婦それぞれに所得があれば、それぞれの上限の範囲で、それぞれの名義で寄附します。
注意したいのは、寄附の名義と控除を受ける人が一致していなければならない点です。夫のクレジットカードで、妻の名義で寄附した場合、控除を受けるのは妻です。妻に所得がなければ、寄附しても税金は戻りません。所得のない家族の名義で寄附しても、家族の人数分の枠が増えるわけではありません。
また、配偶者控除や扶養控除を受けている方は、その控除の分だけ住民税の所得割が少なくなり、上限も下がります。ポータルサイトのシミュレーションには、家族構成を正しく入力してください。
■ 上限を超えて寄附すると、どうなるか
上限を超えて寄附した分は、税金から差し引かれず、ただの寄附になります。たとえば、役員報酬を下げて上限が約4.6万円になった方が、去年と同じ8万円を寄附したとします。このとき、税金が減るのは上限の範囲までで、超えた約3.4万円は戻ってきません。自己負担は、本来の2,000円に3.4万円を加えた約3.6万円になります。
返礼品の価値は寄附額の3割以下とされているので、超えた3.4万円分の返礼品の価値は、多くても1万円程度です。差し引きすると、2万円以上の持ち出しです。「返礼品がもらえるから、少し超えても損はしない」とは言えません。
なお、返礼品は「一時所得」として扱われます。一時所得には年50万円の特別控除があるので、ふるさと納税の返礼品だけで課税されることはほとんどありませんが、保険の満期金などほかの一時所得がある年は注意してください。
■ やってはいけないこと
・医療費控除の確定申告をするのに、ワンストップ特例だけで済ませる:確定申告をすると、ワンストップ特例の申請は無効になります。確定申告書に寄附金控除も書かないと、寄附の分が控除されません
・ポータルサイトのシミュレーションに去年の年収を入れる:今年の見込み額で計算してください
・上限ぎりぎりまで寄附する:年末の賞与や個人事業の利益で見込みがずれることがあります。1割ほど余裕を持たせるのが安全です
・12月31日の夜に申し込む:寄附の日はカード決済などが完了した日です。決済方法によっては年内の寄附にならないことがあります
ちなみに、「返礼品は住民票の住所にしか送れないんですか」という質問もよくいただきます。多くの自治体では、寄附者の情報は住民票の住所で登録したうえで、返礼品だけ別の住所(実家や職場など)に送ることができます。送り先の指定方法は自治体やサイトによって違うので、申込画面で確認してください。
■ まとめ
・上限額は、寄附した年(1月〜12月)の所得で決まる
・上限額の目安は、住民税の所得割 × 20% ÷(90% − 所得税率 × 1.021)+ 2,000円
・役員報酬を月50万円から月35万円に下げると、上限は約7.8万円から約4.6万円に下がる(概算)
・共済やiDeCoの掛金を増やした年も、上限は下がる
・医療費控除の影響は小さいが、確定申告をするならワンストップ特例は使えない
・2026年分の所得税の基礎控除の引上げは、上限にはほとんど影響しない
・上限ぎりぎりではなく、1割ほど余裕を持たせて寄附する
ふるさと納税は「去年と同じ」で済ませやすい制度ですが、一人社長は役員報酬や共済の掛金を自分で決めるぶん、年ごとに上限が動きやすい立場にあります。報酬や掛金を見直した年は、寄附の前に一度計算し直すだけで、自己負担が2,000円を超えるのを防げます。
役員報酬、共済、ふるさと納税は、どれか一つを動かすと他の数字も変わります。年末の前に、まとめて見直しておくのがおすすめです。
12月に入ると、ポータルサイトの申込みが集中し、人気の返礼品は品切れになることもあります。上限の計算は11月中に済ませ、寄附は12月の半ばまでに終えておくと安心です。計算に使った源泉徴収票の見込み額や試算表は、確定申告まで手元に残しておいてください。
迷ったときは、少なめに寄附して、確定してから追加するのが安全です。
レンタルオフィス・プラスエスは、税理士が運営しているレンタルオフィスです。メールでの経営相談は回数無制限。「今年の上限はいくらか」といった計算も、源泉徴収票や試算表の数字を送っていただければお答えします。
志木駅から徒歩3分。7日間の無料お試しも受け付けておりますので、まずは一度ご覧になってみてください。

自己紹介
竹澤 直樹
運営者プロフィール
税理士、コンサルタント
東京中央税理士法人 社員税理士(役員)WTA事業部長
合同会社ライズアビリティ 代表社員
フジ設計コンサルタント株式会社他、顧問先企業の取締役、監査役を歴任
高校卒業後に税理士を目指す。大原簿記専門学校卒業後、
田上会計事務所(現 東京中央税理士法人)で働きながら、
東亜大学大学院法学専攻(修士)を修了。
2015年税理士登録
趣味は、株式投資とゴルフ
土日は犬の散歩をしながら、リフレッシュしています。
猫もいますが、エサが欲しい時しか甘えてきません。
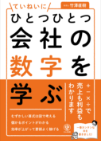
著書
「ひとつひとつていねいに会社の数字を学ぶ」
(かんき出版)
運営会社
- 会社名
- 合同会社 ライズアビリティ
- 代表者名
- 代表社員 竹澤直樹
- 住所
- 埼玉県志木市本町5-23-24 第3本吉ビル4階
- 法人設立年月日
- 令和1年6月4日
- 資本金
- 100万円