

- ビジネスサポートブログ
- 「赤字だと融資は無理ですよね」——公庫に相談する前に知っておくこと
ビジネスサポートブログ
赤字決算でも融資は出ます。分かれ目は赤字かどうかではなく、その赤字を数字で説明できるかどうかです。
先日、顧問先の社長からこんな質問をいただきました。
「今期は赤字になりそうなんです。この決算書だと、もう融資は無理ですよね」
相談に行く前から諦めておられました。これは、とてももったいない状態です。
答えを先にお伝えすると、こうなります。
金融機関が見ているのは、過去の損益ではなく今後の返済能力です。赤字であっても、返済原資があることと、赤字の理由を説明できることが示せれば、融資は検討の対象になります。
順を追って説明します。
■ 赤字にも種類があります
まず、ご自身の赤字がどのタイプかを見極めてください。金融機関の反応が変わります。
1. 一過性の赤字
設備投資をした年、大型案件の費用が先行した年、創業初期。原因がはっきりしていて、来期には解消する見込みがあるものです。
このタイプは、説明さえできれば大きなマイナスにはなりません。「この投資により来期からこれだけの売上が見込める」と数字で示せれば、むしろ前向きに受け止められます。
2. 見かけ上の赤字
これが意外と多いパターンです。
減価償却費は、現金が出ていかない費用です。ですから、営業利益が赤字でも、減価償却費を足し戻すとプラスになっているケースがあります。
返済の原資は、おおまかに「税引後の利益+減価償却費」で見ます。この数字がプラスなら、返済に回せるお金は生まれているということです。
役員報酬も同じ見方ができます。一人社長の会社で、役員報酬を高く設定した結果として会社が赤字になっている場合、それは会社と個人を合わせて見れば黒字です。金融機関もこの見方をします。
3. 構造的な赤字
何期も続いている、売上が下がり続けている、原因が特定できない。このタイプは、正直に言えば厳しくなります。
ただし、この場合でも打つ手がないわけではありません。後述する商工会議所の支援を挟む、といった経路があります。
■ 赤字より重い、3つのマイナス
意外に思われるかもしれませんが、赤字よりも決定的に不利になる要素があります。
税金や社会保険料の滞納。これは赤字よりはるかに重く見られます。国に対する支払いを止めている状態は、金融機関から見れば返済順位の問題そのものです。滞納がある場合は、まず分割納付の相談をして、納付計画を明確にしてから融資の相談に行ってください。
既存借入の延滞。返済が遅れた履歴は記録に残ります。
決算書と実態のズレ。実在しない売掛金が計上されている、在庫が実際より多く載っている。こうした点は必ず質問されます。答えられないと、決算書全体の信頼性が下がります。
■ 相談前に用意する3つの資料
決算書だけを持って行くと、話が過去の話で終わります。持っていくべきは、これからの資料です。
1. 直近の試算表
決算書は過去の数字です。今期がどう推移しているかを示す試算表を、必ず用意してください。決算では赤字でも、今期に入って改善しているなら、それが最も強い材料になります。
2. 資金繰り表
今後1年分を月次で作ります。いつ、いくら入って、いくら出ていくか。借りたお金を何に使い、どこから返済するのか。これが示せると、話の質が変わります。
逆に、資金繰り表がないと「いくら必要ですか」という質問に答えられません。金額の根拠がない借入申込は、それだけで印象が悪くなります。
3. 売上の根拠
受注残の一覧、単価表、見込み案件のリスト。「頑張ります」ではなく、「この案件が◯月に◯円で入ります」という形にします。
契約書や発注書のコピーがあれば、それが一番強い証拠になります。
■ 既存の借入がある場合
すでに借入がある状態での追加融資は、少しハードルが上がります。
日本政策金融公庫の場合、追加融資には一定期間の返済実績が必要とされることが多く、目安としておおむね1年程度と言われます。借りてすぐに追加を申し込んでも、判断材料が足りません。
ですから、資金が必要になる時期から逆算して動く必要があります。「あと2ヶ月で足りなくなる」という段階で相談に行くと、間に合わないことがあります。
■ 公庫という選択肢
日本政策金融公庫は、政府系の金融機関です。民間の銀行とは審査の視点が違います。
金利は制度によりますが、おおむね2〜3%程度が目安です。無担保・無保証人で借りられる制度もあります。
創業期や小規模事業者への融資を役割として担っているため、民間銀行では相手にされない規模でも話を聞いてもらえます。すでに公庫から借りている方は、担当者に今の状況を早めに伝えておくことをおすすめします。
創業段階の方向けには、日本政策金融公庫の創業融資、採択されやすい事業計画書の書き方という記事を別に書いています。
■ 商工会議所を間に挟む
見落とされがちですが、有効な経路です。
商工会議所には経営指導員がいます。相談に行くと、事業計画の作り方から資金繰りの整理まで、無料で相談に乗ってもらえます。
さらに、商工会議所の推薦を受けて利用できる融資制度があります。小規模事業者経営改善資金、通称マル経融資です。一定期間の経営指導を受けていることが条件になりますが、無担保・無保証人で、金利も低く設定されています。
単独で融資を申し込むより、第三者の目が入った計画のほうが説得力を持ちます。赤字で不安がある方ほど、この経路を検討する価値があります。
■ 動くタイミング
いちばんお伝えしたいのはこれです。
融資の相談は、資金が減り始めた段階で行ってください。なくなってからでは遅い。
手元資金が潤沢なうちに相談すると、「余裕があるうちに備えている経営者」と見られます。底をついてから行くと、「返済できるのか」という話になります。同じ会社でも、行く時期で評価が変わります。
また、決算書が出てから動くのではなく、決算の着地が見えた時点で相談を始めるほうがいい。赤字になりそうだとわかった時点で、その理由と対策を整理しておけば、決算書ができたときにすぐ話ができます。
■ まとめ
・赤字でも融資は検討される。見られているのは今後の返済能力
・返済原資は「税引後利益+減価償却費」でおおまかに見る
・一過性の赤字は説明できればマイナスになりにくい
・税金・社会保険料の滞納は、赤字よりはるかに重い
・持っていくのは決算書だけでなく、試算表・資金繰り表・売上の根拠
・公庫の追加融資は、返済実績がおおむね1年程度必要とされることが多い
・商工会議所を経由する経路(マル経融資)も検討する
・相談は資金が減り始めた段階で。なくなってからでは遅い
「赤字だから無理」と自分で判断して相談に行かない方を、これまで何人も見てきました。実際に話をしてみると、返済原資は十分にあった、というケースが少なくありません。
金融機関は決算書の1ページ目だけを見ているわけではありません。説明する機会は、こちらから取りに行くものです。
レンタルオフィス・プラスエスは、税理士が運営しているレンタルオフィスです。メールでの経営相談は回数無制限。融資の準備や資金繰り表の作り方についても、ご相談いただけます。
志木駅から徒歩3分。7日間の無料お試しも受け付けておりますので、まずは一度ご覧になってみてください。

自己紹介
竹澤 直樹
運営者プロフィール
税理士、コンサルタント
東京中央税理士法人 社員税理士(役員)WTA事業部長
合同会社ライズアビリティ 代表社員
フジ設計コンサルタント株式会社他、顧問先企業の取締役、監査役を歴任
高校卒業後に税理士を目指す。大原簿記専門学校卒業後、
田上会計事務所(現 東京中央税理士法人)で働きながら、
東亜大学大学院法学専攻(修士)を修了。
2015年税理士登録
趣味は、株式投資とゴルフ
土日は犬の散歩をしながら、リフレッシュしています。
猫もいますが、エサが欲しい時しか甘えてきません。
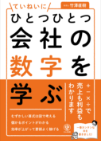
著書
「ひとつひとつていねいに会社の数字を学ぶ」
(かんき出版)
運営会社
- 会社名
- 合同会社 ライズアビリティ
- 代表者名
- 代表社員 竹澤直樹
- 住所
- 埼玉県志木市本町5-23-24 第3本吉ビル4階
- 法人設立年月日
- 令和1年6月4日
- 資本金
- 100万円