

- ビジネスサポートブログ
- 「免税の外注さんへの支払い、10月から何が変わるんですか」——インボイスの経過措置は80%から70%へ
ビジネスサポートブログ
免税事業者への支払いで差し引ける消費税は、2026年10月1日から「8割」ではなく「7割」になりました。以前から言われていた「5割」ではありません。
先日、顧問先の社長からこんな質問をいただきました。
「竹澤さん、デザインをお願いしている外注さんが、インボイスの登録をしていないんです。10月から消費税の控除が半分になるって聞いたんですけど、うちはどれくらい負担が増えるんでしょうか。値下げをお願いしたほうがいいんですかね」
この社長は一人で会社を経営していて、デザインや原稿の作成を個人のフリーランスに外注しています。外注先の中には、売上が少なくインボイスの登録をしていない方もいます。消費税は原則課税で申告しているので、外注費にかかる消費税をどこまで差し引けるかが、そのまま納税額に響きます。
答えを先にお伝えすると、こうなります。
10月1日以降の仕入れから、控除できる割合は80%から70%に下がりました。「半分」になるのは2028年10月からです。月11万円の外注なら、負担が増えるのは月1,000円ほど。あわてて値下げを求めるより、帳簿の区分を正しく切り替えることのほうが先です。
順を追って説明します。
■ 「5割」の情報が、まだ出回っています
インボイス制度では、登録していない相手(免税事業者など)への支払いについて、原則として消費税を差し引けません。ただし急な負担増を避けるため、一定の割合だけ差し引ける「経過措置」が設けられています。
当初の予定では、2023年10月から3年間が80%、2026年10月から3年間が50%でした。これが令和8年度の税制改正で見直され、次のように細かく刻まれることになりました。
・2026年9月30日まで:80%
・2026年10月1日〜2028年9月30日:70%
・2028年10月1日〜2030年9月30日:50%
・2030年10月1日〜2031年9月30日:30%
・2031年10月1日以降:控除できない
改正前の情報をもとにした記事や案内がまだ残っているため、「10月から半分」と思い込んでいる方が少なくありません。冒頭の社長にこの一覧をお見せしたところ、「え、半分じゃないんですか」と驚かれていました。
なお、同じ相手からの仕入れが1年間(課税期間)で1億円を超える部分には経過措置を使えない、という上限も新しく設けられました。一人社長の外注で問題になることは、まずありません。
■ 負担はいくら増えるのか
月11万円(税込)でデザインを外注している場合で計算してみます。支払額のうち消費税に相当する部分は、110,000円 × 10/110 = 10,000円です。
・80%の時期:10,000円 × 80% = 8,000円を控除
・70%の時期:10,000円 × 70% = 7,000円を控除
差は月1,000円、年間で12,000円です。2028年10月に50%になると控除は5,000円まで下がり、80%の時期と比べて年36,000円の負担増になります。
仕訳で見ると、違いがはっきりします(税抜経理の場合)。
9月に完了した分
借方:外注費 102,000円/仮払消費税 8,000円 貸方:普通預金 110,000円
10月に完了した分
借方:外注費 103,000円/仮払消費税 7,000円 貸方:普通預金 110,000円
控除できなくなった1,000円は、消えるわけではなく外注費に含まれます。経費として法人税の計算に入るので、実際の負担増は1,000円より少し小さくなります。なお、実際の申告では国税と地方消費税を分けて計算するため、ここでの数字は概算です。
■ 80%か70%かは「支払った日」では決まりません
実務でいちばん間違えやすいのがここです。どちらの割合を使うかは、請求書の日付や支払日ではなく、「仕入れを行った日」で判定します。
・物を買った場合:引渡しを受けた日(納品日)
・作業を頼んだ場合:作業がすべて完了した日
たとえば、9月28日に納品されたデザインの請求書が10月5日に届き、10月末に支払った場合は80%のままです。逆に、10月分の作業代を9月中に前払いしていても、作業が10月に行われるなら70%になります。20日締めなどで9月と10月にまたがる請求書は、9月分と10月分に分けて処理します。
■ 区分を切り替えないと、控除がゼロになることも
経過措置を使うには、登録番号のない請求書を保存するだけでなく、帳簿に「経過措置の対象であること」を記載しておく必要があります。会計ソフトでは「80%控除」などの税区分を選ぶことで、この記載を満たすのが一般的です。
10月1日以降の取引は、この区分を「70%控除」に切り替えます。多くの会計ソフトは日付で自動判定するよう更新されていますが、更新前に先の日付で入力した明細は古い区分のまま、ということがあります。10月分の入力が始まったら、一度確認してください。区分も記載もないままだと経過措置そのものが使えず、7割どころか、まったく差し引けなくなります。
■ 影響を受けない方もいます
・簡易課税で申告している方(仕入れの消費税を実額で計算しないため)
・2割特例で申告している方(2割特例は、2026年9月30日を含む課税期間で終わります)
・消費税の免税事業者の方
2割特例が終わったあとの選択肢は、以前書いたインボイスの2割特例、9月30日で終わります——次に選ぶ3つの道で整理しています。原則課税を選ぶ方には、今回の経過措置の話がそのまま関係してきます。
■ やってはいけないこと
冒頭の社長は「値下げをお願いしたほうがいいんですかね」とも話していました。ここは慎重に考えてください。
取引先が免税事業者であることを理由に、話し合いもなく一方的に単価を下げると、独占禁止法などで問題になるおそれがあります。財務省や公正取引委員会などが公表している「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」でも、この点が注意されています。
月1,000円の差のために、長く付き合ってきた外注先との関係を損ねるのは得策ではありません。単価を見直すなら、控除割合の今後の推移を示したうえで、相手と話し合って決めることが前提です。相手が登録を検討する場合もあるので、相談の形で切り出すのがよいと思います。
■ まとめ
・免税事業者への支払いで控除できる割合は、2026年10月1日から70%
・「5割」になるのは2028年10月から。改正前の情報に注意
・月11万円の外注なら、負担増は月1,000円(年12,000円)ほど
・控除できなかった分は経費に含まれ、法人税の計算には入る
・80%か70%かは、支払日ではなく納品日・作業完了日で決まる
・会計ソフトの区分を「70%控除」に切り替える。記載がないと控除はゼロ
・簡易課税、2割特例、免税事業者の方は影響なし
・一方的な値下げ要求は、法律上の問題になるおそれがある
インボイスの経過措置は、この先2031年まで何度も割合が変わります。そのたびに「うちはいくら増えるのか」「値段を変えるべきか」と気になりますが、実際に計算してみると、思っていたより小さい金額であることも多いものです。
大事なのは、金額を正しくつかんだうえで、外注先との関係をどうするかを落ち着いて決めることです。数字がわかれば、話し合いの材料にもなります。
レンタルオフィス・プラスエスは、税理士が運営しているレンタルオフィスです。メールでの経営相談は回数無制限。「この外注先だと、うちはいくら増えるのか」「今の申告方式のままでいいのか」といったご相談にも、個別の数字でお答えしています。
志木駅から徒歩3分。7日間の無料お試しも受け付けておりますので、まずは一度ご覧になってみてください。

自己紹介
竹澤 直樹
運営者プロフィール
税理士、コンサルタント
東京中央税理士法人 社員税理士(役員)WTA事業部長
合同会社ライズアビリティ 代表社員
フジ設計コンサルタント株式会社他、顧問先企業の取締役、監査役を歴任
高校卒業後に税理士を目指す。大原簿記専門学校卒業後、
田上会計事務所(現 東京中央税理士法人)で働きながら、
東亜大学大学院法学専攻(修士)を修了。
2015年税理士登録
趣味は、株式投資とゴルフ
土日は犬の散歩をしながら、リフレッシュしています。
猫もいますが、エサが欲しい時しか甘えてきません。
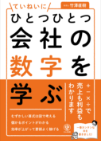
著書
「ひとつひとつていねいに会社の数字を学ぶ」
(かんき出版)
運営会社
- 会社名
- 合同会社 ライズアビリティ
- 代表者名
- 代表社員 竹澤直樹
- 住所
- 埼玉県志木市本町5-23-24 第3本吉ビル4階
- 法人設立年月日
- 令和1年6月4日
- 資本金
- 100万円